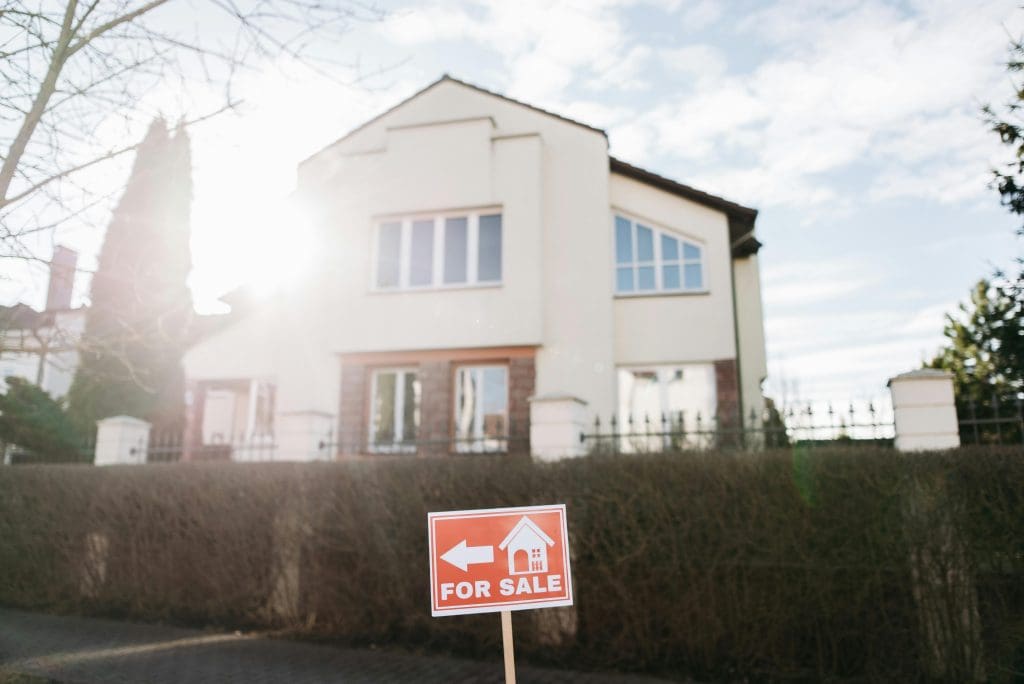
Para miles de inversionistas en todo el mundo, adquirir una propiedad en Estados Unidos ha dejado de ser un objetivo lejano para convertirse en una estrategia financiera y patrimonial vital. La estabilidad de una economía sólida, la protección de su capital en dólares y la posibilidad de generar ingresos pasivos en un mercado probado son factores que empujan a los compradores a mirar hacia el norte.
Por ejemplo, históricamente Florida, ha sido el estado más accesible y amigable para la inversión extranjera, , concentrando el 21% de todas las transacciones residenciales internacionales del país. Este interés no se limita a los lujosos condominios frente al mar de Miami. Cada vez más, los extranjeros buscan mercados emergentes y zonas con precios más bajos, explorando oportunidades de diversificación que combinan seguridad patrimonial y rentabilidad. Ciudades como Ocala, Lakeland, Pensacola o Titusville se destacan por ofrecer un bajo costo de vida y, consecuentemente, oportunidades de encontrar casas en venta en Florida baratas, mientras Miami y Orlando continúan siendo focos de alta liquidez y rendimiento turístico.
Una de las ventajas de Florida, es que no se aplica impuesto estatal sobre la renta, asegura que los ingresos por arriendo tributen únicamente a nivel federal y municipal, aumentando la rentabilidad neta de quienes deciden invertir.
Comprar sin ser ciudadano
Pero no solo en Florida, el comprador internacional puede adquirir una propiedad en Estados Unidos siendo extranjero siendo esto completamente legal. La ley permite que individuos y entidades extranjeras compren y posean bienes raíces sin necesidad de ser ciudadanos o residentes legales, aunque la propiedad no otorga automáticamente visa ni residencia.
Sin embargo, la compra conlleva algunos requisitos esenciales. Es necesario contar con un pasaporte vigente y, aunque no obligatorio, se recomienda abrir una cuenta bancaria en EE.UU. para facilitar la recepción de rentas y el pago de gastos recurrentes, como impuestos, seguros y cuotas de asociaciones de propietarios (HOA).
El documento fiscal clave es el ITIN (Individual Taxpayer Identification Number), un número de nueve dígitos emitido por el IRS. Si bien no se requiere para la compra inicial, es indispensable cuando la propiedad genera ingresos por alquiler, ya que permite declarar impuestos federales y gestionar futuras retenciones bajo la ley FIRPTA. Esta ley fiscal estadounidense exige a los extranjeros el pago de impuestos por la venta o enajenación de bienes inmuebles en Estados Unidos. Los compradores deben retener una parte del precio de venta para garantizar el cumplimiento tributario de los vendedores
Financiamiento y cierre: lo que debe saber el comprador extranjero
Aunque cerca de la mitad de los compradores internacionales paga al contado, existen alternativas de financiamiento. Las Foreign National Mortgages ofrecen la posibilidad de adquirir propiedad con un pago inicial que oscila entre el 20% y el 50%, dependiendo del perfil del solicitante. Los bancos especializados no requieren historial crediticio en EE.UU., pero sí documentación financiera del país de origen.
Otra alternativa son los préstamos DSCR (Debt Service Coverage Ratio), diseñados para propiedades de inversión, donde la aprobación se basa en que los ingresos de arriendo potenciales cubran la cuota hipotecaria. El proceso de compra concluye con el cierre, que suele durar entre 30 y 60 días, y conviene considerar desde el inicio los costos adicionales: evaluaciones, seguros de título, honorarios legales e impuestos de registro, que pueden sumar entre un 3% y 5% del valor de la propiedad.
Hoy, gran parte de este proceso puede realizarse de manera remota, gracias a la firma electrónica y a la notarización online, evitando la necesidad de viajar para formalizar la transacción.
El laberinto fiscal: impuestos y planificación
Invertir en bienes raíces en Estados Unidos exige cumplir con diversas obligaciones fiscales. El Property Tax, impuesto anual al condado, oscila entre 1% y 2,2% del valor de la propiedad. Por su parte, el impuesto sobre la renta federal grava los ingresos netos de arriendo, con tasas entre 15% y 30%, aunque permite deducir gastos como intereses, seguros, mantenimiento y la depreciación del inmueble.
Al momento de vender, la ley FIRPTA obliga al comprador a retener entre 10% y 15% del precio de venta como anticipo del impuesto a la ganancia de capital. Contar con un contador especializado en fiscalidad internacional es fundamental para optimizar deducciones y planificar correctamente cada paso de la inversión.
El equipo detrás de cada inversión
Muchos inversionistas latinoamericanos concretan sus compras sin moverse de su país. Para hacerlo de manera segura, resulta imprescindible contar con un equipo multidisciplinario que acompañe cada etapa: un agente inmobiliario con experiencia en compradores extranjeros, un contador especializado, un abogado inmobiliario que revise contratos y títulos, un administrador de propiedades que gestione arriendos y mantenimiento, y un broker hipotecario que asesore en opciones de financiamiento.
Este acompañamiento asegura que cada decisión, desde la elección de la propiedad hasta la planificación fiscal, se tome con la información correcta y minimizando riesgos.
Planificación y estrategia: el secreto del éxito
Invertir en bienes raíces en Estados Unidos se ha convertido en una estrategia concreta para proteger y hacer crecer el patrimonio de muchos extranjeros.. La clave está en planificar cada movimiento, elegir la estructura legal adecuada, cumplir con las obligaciones fiscales y rodearse de profesionales que garanticen la seguridad y rentabilidad de la inversión.
Más que una tendencia pasajera, la presencia de inversionistas extranjeros es hoy una realidad consolidada, que redefine la dinámica económica del sur de Estados Unidos y consolida la importancia de la diversificación patrimonial en dólares.